Autor: sotmoney info

  • ¿Qué Hacer si te Rechazan un Minicrédito? Opciones y Estrategias

    ¿Qué Hacer si te Rechazan un Minicrédito? Opciones y Estrategias

    Si te han rechazado un minicrédito, no significa que no puedas conseguir financiación en el futuro. Las entidades analizan varios factores antes de aprobar una solicitud: ingresos, deudas, historial crediticio, situación en ASNEF y capacidad de devolución. Entender por qué se produce el rechazo te ayudará a mejorar tu perfil y a elegir mejores opciones.

    Conseguir mi préstamo

    Sin compromiso · Revisa importe, plazo, TAE y coste total antes de aceptar.

    Razones comunes por las que se rechaza un minicrédito

    Un minicrédito puede rechazarse por varias razones. Las más habituales son las siguientes:

    • Ingresos insuficientes o difíciles de demostrar: la entidad necesita comprobar que puedes devolver el dinero.
    • Deudas activas elevadas: si ya tienes varios préstamos o tarjetas con deuda, puede considerar que no puedes asumir otro pago.
    • Situación en ASNEF: algunas entidades rechazan automáticamente a personas incluidas en ficheros de solvencia, mientras que otras aceptan deudas pequeñas, antiguas o saldadas.
    • Historial crediticio negativo: impagos anteriores, retrasos frecuentes o solicitudes repetidas pueden reducir las opciones.
    • Datos incorrectos o incompletos: un error en el DNI, la cuenta bancaria, el teléfono o los ingresos puede provocar el rechazo.
    • Edad o residencia: normalmente se exige ser mayor de edad y residir en España.
    • Solicitudes masivas: pedir crédito a muchas entidades en poco tiempo puede indicar un mayor riesgo de endeudamiento.

    Revisar el motivo del rechazo es el primer paso. Si la entidad no lo indica claramente, analiza tu situación financiera y comprueba si hay errores en los datos que has facilitado.

    Qué hacer después de un rechazo

    Después de un rechazo, evita enviar la misma solicitud una y otra vez. Lo más útil es analizar tu situación y buscar alternativas según tu perfil.

    1. Revisa los datos de la solicitud

    Comprueba que el DNI o NIE, el número de cuenta, el teléfono, el correo electrónico y los ingresos sean correctos. Un simple error puede hacer que la entidad no pueda verificar tu identidad o tu capacidad de pago.

    2. Comprueba tu situación en ASNEF

    Si estás en ASNEF, revisa si la deuda sigue vigente, si es antigua o si ya está saldada. Si la información es incorrecta o la deuda ya se ha pagado, puedes consultar cómo solicitar su actualización o retirada.

    3. Reduce las deudas activas

    Si tienes varios minicréditos, tarjetas o préstamos pendientes, prioriza reducir la deuda antes de solicitar dinero nuevo. Pedir otro préstamo para pagar uno anterior puede empeorar tu situación.

    4. Busca alternativas según tu caso

    Según tu situación, puedes valorar:

    • Negociar un aplazamiento con el acreedor.
    • Consultar la reunificación de deudas.
    • Pedir un anticipo de nómina si tu empresa lo permite.
    • Solicitar ayuda puntual a familiares o personas de confianza.
    • Vender artículos que ya no utilices.
    • Reducir gastos prescindibles durante el mes.
    • Buscar entidades especializadas en perfiles con ASNEF, siempre comparando costes.

    5. No aceptes la primera oferta sin comparar

    Si encuentras una opción, revisa la TAE, las comisiones, el importe total a devolver, la fecha límite y las penalizaciones por retraso. La rapidez de aprobación no debe ser el único criterio.

    Estrategias para mejorar futuras solicitudes

    Mejorar tu perfil financiero lleva tiempo, pero puede aumentar tus opciones en futuras solicitudes.

    • Mantén ingresos estables: facilita que la entidad pueda evaluar tu capacidad de pago.
    • Documenta tus ingresos: nóminas, ingresos por autónomos, pensiones u otros ingresos verificables pueden reforzar la solicitud.
    • Evita nuevos impagos: paga tus compromisos dentro del plazo acordado.
    • Reduce el endeudamiento: menos deudas activas significa menos riesgo para la entidad.
    • Corrige errores en ASNEF: si hay información incorrecta o una deuda ya saldada, solicita su revisión.
    • No solicites crédito de forma masiva: espera y presenta solicitudes solo cuando cumplas los requisitos.
    • Usa importes pequeños: empezar por cantidades bajas puede ser más realista y menos arriesgado.

    La documentación correcta también importa. Ten preparado tu DNI o NIE, un justificante de ingresos, los datos bancarios y, si aplica, información sobre tus deudas. Presentar información clara y coherente reduce errores y facilita la evaluación.

    Recursos y apoyo financiero

    Antes de pedir más dinero, puede ser útil buscar asesoramiento financiero o información oficial sobre deudas y solvencia. Comparar opciones, entender los costes reales y planificar el presupuesto son pasos más efectivos que solicitar préstamos de forma impulsiva.

    La educación financiera continua te ayuda a distinguir entre una necesidad puntual y un problema de liquidez recurrente. Si necesitas dinero cada mes para cubrir gastos básicos, busca alternativas como renegociar pagos, reducir gastos o recibir asesoramiento antes de acumular más deuda.

    Preguntas frecuentes

    ¿Puedo volver a solicitar un minicrédito después de un rechazo?

    Sí, pero no inmediatamente ni con la misma información sin cambios. Primero revisa el motivo, corrige posibles errores y mejora tu perfil financiero.

    ¿Estar en ASNEF impide siempre conseguir un minicrédito?

    No siempre. Algunas entidades aceptan perfiles con ASNEF, especialmente si la deuda es pequeña, antigua o saldada, pero la aprobación depende de sus criterios.

    ¿Puedo reclamar si creo que el rechazo es un error?

    Puedes contactar con la entidad para solicitar información y revisar si hubo un error en tus datos. Si la información de ASNEF es incorrecta, puedes consultar el procedimiento para solicitar su corrección o retirada.

    ¿Qué debo revisar antes de aceptar otra oferta?

    La TAE, las comisiones, el importe total a devolver, la fecha límite y las consecuencias de un retraso en el pago.

    ¿Es buena idea pedir otro préstamo para pagar una deuda?

    Generalmente no. Puede aumentar el endeudamiento y empeorar tu situación. Antes de hacerlo, valora negociar la deuda, reducir gastos o buscar asesoramiento.

    Conseguir mi préstamo

    Revisa importe, plazo, TAE y coste total antes de aceptar.

    Sotmoney puede recibir una comisión si solicitas un producto a través de los enlaces de esta página. Esto no afecta al precio que pagas. La aprobación, los importes, los plazos y las condiciones dependen de la entidad financiera. Solicitar un préstamo implica una obligación de devolución; valora tu capacidad de pago antes de aceptar cualquier oferta.
  • Minicréditos con ASNEF: cuáles aceptan, requisitos y alternativas en 2027

    Minicréditos con ASNEF: cuáles aceptan, requisitos y alternativas en 2027

    Estar en ASNEF no impide automáticamente conseguir financiación en 2027, pero reduce las opciones y puede encarecer el préstamo. Algunas entidades aceptan perfiles con deudas pequeñas, antiguas o ya saldadas, aunque la aprobación nunca está garantizada.

    Conseguir mi préstamo

    Sin compromiso · Revisa importe, plazo, TAE y coste total antes de aceptar.

    ¿Se puede pedir un minicrédito estando en ASNEF?

    Sí, algunas entidades aceptan solicitantes que figuran en ASNEF, especialmente si la deuda es pequeña, antigua o ya está saldada. Sin embargo, cada entidad aplica sus propios criterios y analizará tus ingresos, deudas, historial crediticio y capacidad de devolución.

    No existe una aprobación garantizada. Aunque una entidad acepte ASNEF, puede rechazar la solicitud si considera que el importe solicitado, el plazo o tu situación financiera suponen un riesgo elevado.

    Requisitos habituales

    Las condiciones varían según la entidad, pero normalmente se solicita:

    • Ser mayor de edad.
    • Residir en España.
    • Disponer de ingresos demostrables.
    • Tener una cuenta bancaria en España.
    • Facilitar un DNI o NIE válido.
    • Proporcionar un teléfono móvil y un correo electrónico activos.
    • Aceptar que la entidad consulte tu situación crediticia.
    • Cumplir los criterios concretos de cada entidad.

    Antes de enviar la solicitud, revisa que tus datos personales, laborales y bancarios sean correctos. Un error puede retrasar el proceso o impedir la aprobación.

    Qué revisar antes de aceptar

    No te fijes solo en la rapidez de aprobación. Antes de aceptar cualquier oferta, comprueba estos puntos:

    • TAE: permite comparar el coste real de la operación.
    • Comisiones: revisa cargos por apertura, gestión, demora o amortización anticipada.
    • Importe total a devolver: es la cantidad final que pagarás.
    • Plazo de devolución: asegúrate de que puedes devolverlo en la fecha acordada.
    • Penalizaciones: consulta qué ocurre si se retrasa el pago.
    • Política sobre ASNEF: comprueba si la entidad acepta deudas pequeñas, antiguas o saldadas.

    Cuánto dinero pedir

    Pide solo la cantidad imprescindible. Un importe pequeño es más fácil de devolver y reduce el riesgo de endeudamiento.

    No uses un minicrédito para pagar otro préstamo, cubrir gastos recurrentes o financiar compras impulsivas. Si necesitas dinero cada mes para llegar a fin de mes, el problema no se resuelve pidiendo más deuda.

    Riesgos de los minicréditos con ASNEF

    Los minicréditos pueden tener costes elevados, especialmente si se retrasa el pago. Si no devuelves el dinero en la fecha acordada, pueden aplicarse intereses de demora, comisiones y acciones de reclamación.

    Pedir varios minicréditos al mismo tiempo o usar uno nuevo para pagar otro puede empeorar tu situación en ASNEF y convertir una deuda puntual en un problema más difícil de gestionar.

    Alternativas antes de pedir un minicrédito

    Antes de solicitar financiación, valora otras opciones que pueden resultar más baratas o menos arriesgadas:

    • Negociar un aplazamiento con el acreedor.
    • Consultar opciones de reunificación de deudas.
    • Pedir un anticipo de nómina si tu empresa lo permite.
    • Solicitar ayuda puntual a familiares o personas de confianza.
    • Vender artículos que ya no utilices.
    • Reducir gastos prescindibles durante el mes.
    • Comprobar si algún servicio puede pagarse en cuotas sin intereses.

    Cómo mejorar tus opciones

    Si estás en ASNEF, revisa primero si la deuda sigue vigente o si ya está saldada. Si es antigua o incorrecta, puedes consultar cómo solicitar su retirada o actualización. Mantener ingresos estables, evitar nuevas deudas y devolver los compromisos a tiempo también mejora tu perfil ante futuras solicitudes.

    No envíes solicitudes masivas a muchas entidades: cada consulta o rechazo puede afectar a tu perfil crediticio. Compara primero las condiciones y solicita solo cuando tengas claro que cumples los requisitos.

    Preguntas frecuentes

    ¿Todas las entidades aceptan ASNEF?

    No. Algunas entidades aceptan perfiles con ASNEF y otras los rechazan automáticamente. Las condiciones dependen del importe, la antigüedad de la deuda y tu capacidad de pago.

    ¿Puedo pedir un minicrédito con una deuda pequeña en ASNEF?

    Puede ser posible, pero no está garantizado. Algunas entidades son más flexibles con deudas pequeñas, antiguas o ya saldadas.

    ¿Pedir otro préstamo mejora mi situación en ASNEF?

    No. Pedir dinero nuevo para pagar una deuda anterior puede aumentar el endeudamiento. Valora primero negociar la deuda o buscar asesoramiento financiero.

    ¿Qué pasa si no devuelvo el minicrédito?

    Pueden aplicarse intereses de demora, comisiones y acciones de reclamación. Además, tu situación en ASNEF podría empeorar.

    ¿Es seguro solicitar un minicrédito online?

    Puede ser seguro si utilizas una plataforma legítima, revisas las condiciones y nunca facilitas datos por canales no oficiales. Lee siempre el contrato y guarda una copia antes de aceptar.

    Conseguir mi préstamo

    Revisa importe, plazo, TAE y coste total antes de aceptar.

    Sotmoney puede recibir una comisión si solicitas un producto a través de los enlaces de esta página. Esto no afecta al precio que pagas. La aprobación, los importes, los plazos y las condiciones dependen de la entidad financiera. Solicitar un préstamo implica una obligación de devolución; valora tu capacidad de pago antes de aceptar cualquier oferta.

  • Hosting web rápido y asequible: características clave

    ¿Quieres lanzar tu propia web, tu tienda online o tu aplicación sin gastar de más? En esta guía te explicamos las características que debe ofrecer un buen servicio de hosting y cómo pueden ayudarte a poner en marcha tu proyecto.

    Por qué elegir un buen hosting

    Un buen proveedor equilibra precio, rendimiento y facilidad de uso. Tanto si eres principiante como si ya tienes experiencia, encontrarás herramientas pensadas para que tu proyecto despegue rápido y sin complicaciones técnicas.

    Creador de sitios web con IA

    Muchos proveedores ofrecen un creador de páginas web con inteligencia artificial: describes tu proyecto y la IA genera un diseño con textos, imágenes y estructura en pocos minutos. Después puedes personalizarlo con un editor sencillo de arrastrar y soltar.

    Planes económicos para cualquier presupuesto

    Puedes empezar con un plan básico para un blog o una web personal y escalar más adelante a opciones con más recursos cuando tu proyecto crezca.

    Almacenamiento SSD rápido

    El almacenamiento SSD es mucho más rápido que los discos tradicionales. Esto se traduce en tiempos de carga menores, mejor experiencia para tus visitantes y mejor posicionamiento SEO.

    Dominio gratis

    Muchos planes incluyen un dominio gratuito durante el primer año, para tener tu dirección propia sin pagar un extra.

    Copias de seguridad semanales

    Las copias de seguridad semanales te permiten restaurar tu web de forma sencilla si algo sale mal y no perder tu trabajo.

    Varios sitios web en un mismo plan

    Según el plan, puedes alojar múltiples sitios web en una sola cuenta: un blog, una tienda, un portfolio o webs para distintos clientes, desde un único panel.

    Ancho de banda ilimitado

    Con el ancho de banda ilimitado no tienes que preocuparte por picos de tráfico ni por cargos inesperados.

    Qué puedes crear

    Páginas web y blogs

    Con WordPress de instalación en un clic y un creador con IA, puedes tener tu blog o web corporativa online en minutos.

    Tiendas online

    Puedes montar una tienda con WooCommerce y gestionar productos, pagos y envíos con un rendimiento rápido y fiable.

    Aplicaciones web

    Un buen hosting también es una base sólida para desarrollar y publicar aplicaciones web con recursos escalables.

    Contacta con nosotros

    ¿Tienes alguna pregunta? Escríbenos y te responderemos lo antes posible.

  • Estafa de correos falsos sobre la renovación de dominios: cómo detectarla y proteger tu web

    Estafa de correos falsos sobre la renovación de dominios: cómo detectarla y proteger tu web

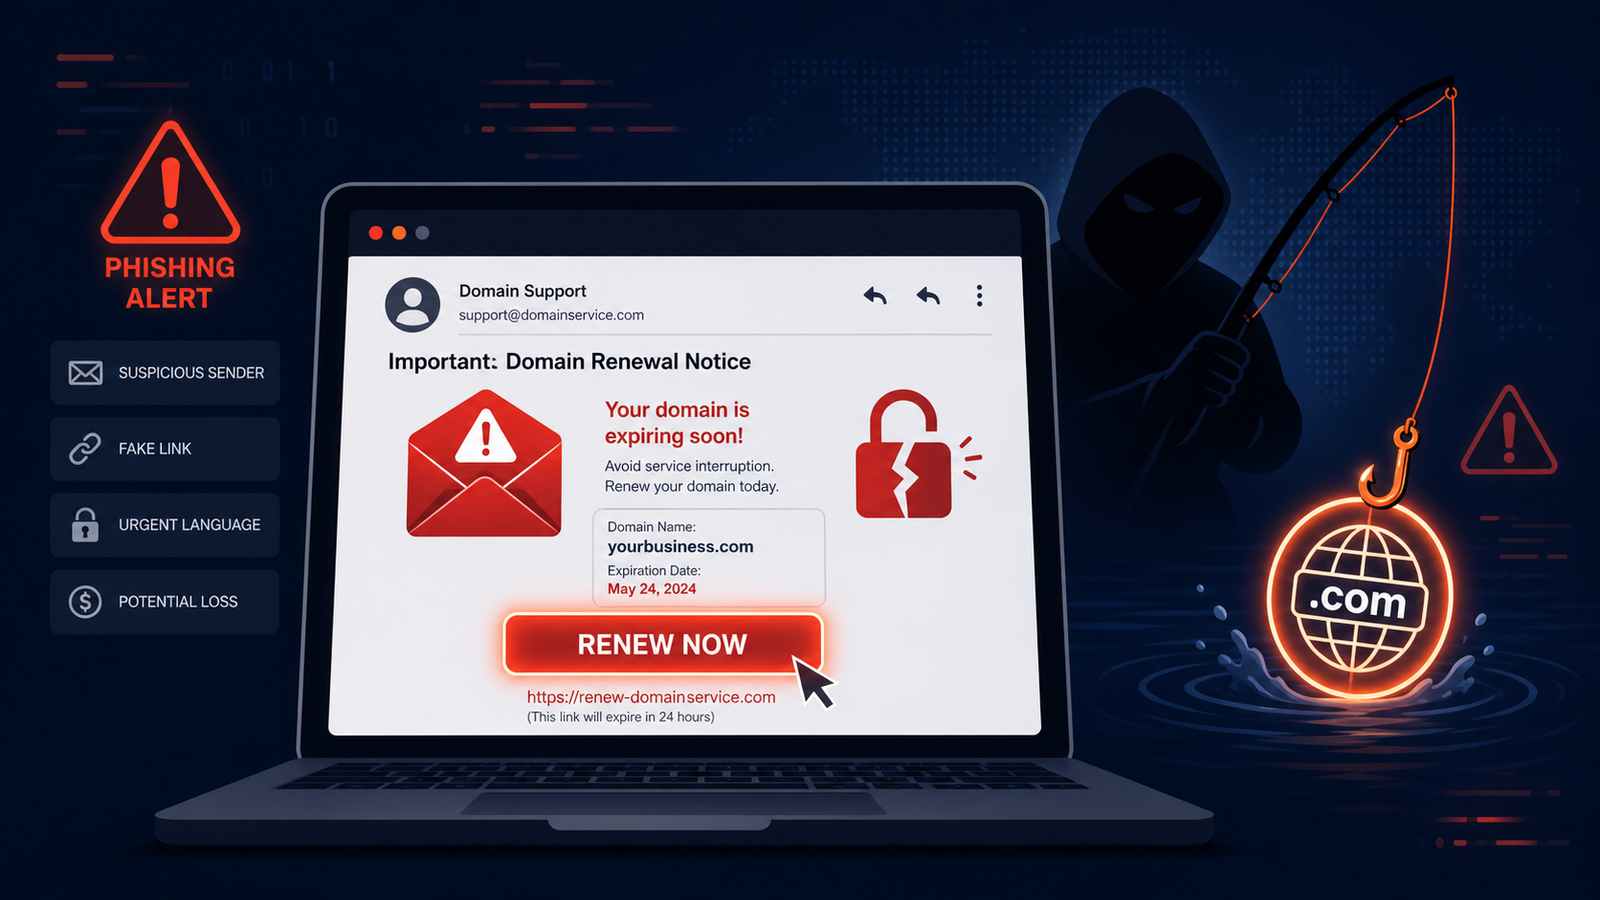
    Cada vez más propietarios de páginas web sufren la estafa de renovación de dominio: correos electrónicos que avisan de una supuesta «renovación urgente» con fechas de caducidad que no coinciden con la realidad y precios desorbitados. Estos mensajes suelen parecer legítimos, pero en realidad forman parte de campañas de phishing diseñadas para robar dinero o datos sensibles.

    En esta guía se explica en qué consiste la estafa de renovación de dominio, qué señales ayudan a detectarla y qué pasos seguir para proteger tanto el dominio como las finanzas personales.

    Qué es la estafa de renovación de dominio

    La estafa de renovación de dominio es un tipo de phishing: una técnica de fraude que consiste en enviar correos electrónicos que imitan a empresas reales para engañar al usuario y conseguir que haga algo que le perjudica, como pagar en una web falsa, entregar contraseñas, datos bancarios o información sensible.

    En el caso de la renovación de dominios, los ciberdelincuentes se hacen pasar por la «empresa de dominios» del usuario y le envían un correo avisando de que su dominio está a punto de caducar, que debe renovarlo de inmediato y que si no paga perderá la web. El objetivo es que el usuario haga clic en un enlace y complete un pago o introduzca datos en una página que no pertenece al registrador real.

    Señales para detectar la estafa de renovación de dominio

    A continuación se presenta un checklist para analizar cualquier correo que avise de una renovación de dominio y distinguir si es legítimo o forma parte de una estafa.

    1. Comprobar el dominio del enlace

    Antes de hacer clic en cualquier botón de «Renovar dominio» o enlace similar, conviene pasar el ratón por encima (o copiar la URL) y fijarse en el dominio al que apunta.

    Si el enlace lleva a un dominio que no se corresponde con la empresa con la que se contrató el dominio, o a un sitio web con nombre extraño, país distinto o sin relación aparente con el proveedor habitual, es una señal clara de posible fraude.

    2. Contrastar fechas con el panel oficial de dominios

    Los correos fraudulentos suelen incluir una fecha de caducidad muy próxima para generar urgencia, pero esa fecha no coincide con la que aparece en el panel oficial del proveedor de dominios.

    Para verificarlo, basta con iniciar sesión directamente en el panel de gestión de dominios (escribiendo la dirección del proveedor en el navegador, nunca entrando desde el correo) y comprobar la fecha real de expiración del dominio. Si el panel indica una fecha distinta, el correo es sospechoso.

    3. Revisar la lógica del precio

    Otra señal habitual es el precio de renovación inflado: el correo puede mostrar una cantidad muy superior a la que normalmente se paga por extensiones comunes como .com, .es u otras similares.

    Cuando el importe de renovación multiplica por varias veces la tarifa estándar del mercado, o se presenta como un «pago único especial» sin explicar claramente el servicio, conviene desconfiar y revisar las tarifas oficiales en el proveedor real. Puedes consultar comparadores de precios de dominios como el de nic.es para contrastar tarifas oficiales.

    4. Analizar remitente y dirección «reply-to»

    En muchos casos, el remitente del correo y la dirección «reply-to» no coinciden con los canales oficiales del proveedor de dominios. Pueden aparecer remitentes genéricos, cuentas de correo gratuitas o dominios que no corresponden a la empresa habitual.

    Comprobar quién envía realmente el mensaje y a qué dirección se respondería en caso de duda ayuda a detectar si el correo está siendo gestionado por terceros ajenos al registrador. Si el remitente o el reply-to son extraños o no aparecen en la documentación oficial del proveedor, es otra bandera roja.

    Qué hacer si se recibe un correo de esta estafa de renovación de dominio

    Si se recibe un correo de «renovación de dominio» con alguna de las señales anteriores, es recomendable seguir estos pasos:

    • No hacer clic en los enlaces ni descargar archivos adjuntos. En su lugar, se debe acceder al panel del proveedor tecleando la dirección correcta en el navegador o usando marcadores propios.
    • Verificar desde el panel oficial la fecha de caducidad y el estado del dominio, así como las opciones de renovación disponibles y sus precios reales.
    • Si tras comprobar el panel todo está en orden, se puede borrar el correo o marcarlo como phishing o spam en el cliente de correo para ayudar a filtrar futuros intentos.

    En caso de tener dudas razonables, lo ideal es contactar con el servicio de atención al cliente del proveedor utilizando los canales de contacto indicados en su web oficial, nunca respondiendo directamente al correo sospechoso. También puedes consultar la guía de INCIBE sobre phishing para ampliar información.

    Qué hacer si ya se ha hecho clic o se ha pagado

    Si la persona ha hecho clic en el enlace, ha introducido credenciales o ha llegado a pagar tras caer en la estafa de renovación de dominio, es importante actuar con rapidez:

    • Cambiar de inmediato las contraseñas del panel de dominios, del correo asociado y de otros servicios críticos vinculados al dominio, revisando si hubo accesos o cambios recientes.
    • Contactar con la entidad bancaria o la plataforma de pago utilizada para informar de la posible operación fraudulenta, solicitar bloqueo de la tarjeta o cuenta si es necesario y estudiar la opción de reclamar o retroceder el cargo.
    • Guardar el correo, la URL y cualquier documento relacionado, y reportar el incidente como posible caso de phishing a los canales oficiales de ciberseguridad o a las autoridades competentes, para que puedan analizar la campaña y actuar contra los dominios implicados.

    Cuanto antes se realicen estos pasos, más opciones habrá de minimizar el impacto económico y evitar la pérdida de control sobre el dominio o la web.

    Consejos extra para evitar la estafa de renovación de dominio

    Además de identificar estos correos fraudulentos, hay algunas buenas prácticas que ayudan a reducir el riesgo de sufrir este tipo de estafas:

    • Activar medidas técnicas de protección del correo (filtros antiphishing, autenticación de correos, revisar cabeceras sospechosas) y mantener siempre actualizado el software de seguridad.
    • Desconfiar de mensajes que mezclan urgencia extrema con amenazas («perderás tu dominio», «tu web será borrada») y que presionan para pagar de inmediato, especialmente si no coinciden con la facturación habitual del proveedor.
    • Revisar periódicamente la información de contacto del dominio y los datos de facturación en el panel oficial, asegurándose de que son correctos y no han sido modificados sin autorización.

    Con estos hábitos, es mucho más difícil que la estafa de renovación de dominio consiga engañar al propietario de la web.

  • Los Secretos de la Mente Millonaria: El Libro de T. Harv Eker que Cambia tu Relación con el Dinero

    ¿Alguna vez te has preguntado por qué algunas personas parecen atraer el dinero fácilmente mientras otras luchan toda su vida sin llegar a prosperar? La respuesta está en tu patrón mental del dinero. Y ese patrón es exactamente lo que T. Harv Eker desvela en su best seller mundial «Los Secretos de la Mente Millonaria», con más de 18.000 valoraciones en Amazon España y una puntuación de 4,6 sobre 5.

    ¿Quién es T. Harv Eker?

    T. Harv Eker es empresario, conferenciante y autor estadounidense especializado en mentalidad financiera y desarrollo personal. Su libro «Los Secretos de la Mente Millonaria» se convirtió en uno de los mayores éxitos editoriales del mundo en el campo de las finanzas personales, traducido a decenas de idiomas y con millones de ejemplares vendidos. Su mensaje es claro: el verdadero obstáculo para alcanzar la riqueza no está fuera, sino dentro de tu propia mente.

    ¿De qué trata el libro?

    Todos llevamos un «patrón personal del dinero» grabado en el subconsciente desde la infancia. Ese patrón, más que cualquier conocimiento sobre mercados, inversiones o negocios, es lo que determina tu realidad financiera. Eker explica cómo identificar ese patrón limitante y reprogramarlo para que trabaje a tu favor de forma natural y automática.

    ¿Qué aprenderás con este libro?

    • Por qué ganas lo que ganas y cómo cambiarlo desde la raíz.
    • Los 17 archivos de riqueza que distinguen a las personas ricas de las pobres.
    • Cómo reprogramar tu subconsciente para atraer el éxito financiero.
    • La diferencia entre una mentalidad de escasez y una mentalidad de abundancia.
    • Por qué las personas con poco dinero lo pierden cuando lo consiguen, y cómo evitarlo.
    • Cómo gestionar tu dinero con el sistema de los 6 tarros financieros.

    ¿Por qué es un libro imprescindible?

    Con más de 18.054 reseñas en Amazon y una puntuación media de 4,6 estrellas, «Los Secretos de la Mente Millonaria» es uno de los libros de finanzas personales más valorados y leídos a nivel mundial. No es un libro sobre cómo invertir en bolsa ni sobre estrategias de negocio: es un libro sobre ti mismo, sobre cómo piensas y sientes respecto al dinero. Y precisamente por eso es tan poderoso. Puedes saber todo lo que quieras sobre finanzas, pero si tu mentalidad no está alineada con la prosperidad, el dinero no se quedará contigo.

    Características del libro

    • Autor: T. Harv Eker
    • Formato: Tapa blanda
    • Valoración: 4,6/5 estrellas (más de 18.000 opiniones)
    • Temática: Mentalidad financiera, desarrollo personal, riqueza
    • Parte de: Dinero, riqueza e independencia financiera (colección de 7 libros)

    🛒 Comprar en Amazon

    Conclusión

    Si sientes que el dinero se te escapa, que nunca es suficiente o que simplemente no consigues dar el salto económico que mereces, «Los Secretos de la Mente Millonaria» de T. Harv Eker puede ser el punto de inflexión que estabas buscando. Un libro corto, directo y transformador que ha cambiado la relación con el dinero de millones de personas en todo el mundo. Empieza hoy.

    🛒 Ver precio y disponibilidad en Amazon

  • Educación Financiera para la Vida Real: El Libro de Pablo Gil que Necesitas

    Si sientes que el dinero se te escapa entre los dedos cada mes, que nunca llegas a ahorrar lo suficiente o que el mundo de la inversión te parece demasiado complicado, «Educación Financiera para la Vida Real» de Pablo Gil es exactamente el libro que necesitas. Una guía práctica, clara y sin tecnicismos para tomar el control de tu dinero de una vez por todas.

    ¿Quién es Pablo Gil?

    Pablo Gil es economista, trader profesional y uno de los mayores referentes en mercados financieros en habla hispana. Con más de 250.000 alumnos formados y más de 9.000 seminarios impartidos, Pablo Gil ha dedicado décadas a democratizar la educación financiera. Su enfoque práctico y directo le ha convertido en una de las voces más respetadas del sector financiero en España y Latinoamérica.

    ¿De qué trata el libro?

    Publicado en junio de 2026 por la editorial Deusto, «Educación Financiera para la Vida Real» es una guía pensada para cualquier persona, incluso si parte desde cero. A lo largo de sus 272 páginas, Pablo Gil te acompaña paso a paso por los conceptos financieros más importantes que nadie te enseñó en el colegio.

    ¿Qué aprenderás con este libro?

    • Organizar tus finanzas personales de forma sencilla y efectiva.
    • Gestionar ingresos y gastos para vivir sin estrés financiero.
    • Entender la inflación y cómo proteger tu poder adquisitivo.
    • Evitar deudas innecesarias que frenan tu progreso económico.
    • Multiplicar tus ahorros con estrategias al alcance de todos.
    • Tomar decisiones de inversión con criterio, sin dejarte llevar por el miedo o la euforia.

    ¿Por qué necesitas este libro?

    La educación financiera sigue siendo una de las grandes asignaturas pendientes en España. La mayoría de personas llegan a la edad adulta sin saber cómo funciona realmente el dinero, cómo invertir de forma inteligente o cómo planificar su jubilación. Este libro cambia eso. Pablo Gil explica conceptos complejos de forma accesible, con ejemplos reales y sin jerga innecesaria, para que cualquier persona pueda aplicarlo a su vida cotidiana desde el primer capítulo.

    Características del libro

    • Autor: Pablo Gil
    • Editorial: Deusto
    • Páginas: 272
    • Publicación: Junio 2026
    • Formato: Rústica con solapas y versión ebook
    • Temática: Finanzas personales, ahorro e inversión

    🛒 Comprar en Amazon

    Conclusión

    «Educación Financiera para la Vida Real» es una inversión en ti mismo que vale mucho más que su precio. Si quieres dejar de vivir al día, empezar a ahorrar de verdad e iniciar tu camino en el mundo de la inversión con bases sólidas, este libro de Pablo Gil es tu punto de partida. No necesitas ser un experto en economía: solo necesitas empezar.

    🛒 Ver precio y disponibilidad en Amazon

  • Cómo Proteger tu Dinero en Tiempos de Crisis: El Método MyInBest

    💰 ¿Y si el sistema estuviera diseñado para que pierdas?

    La inflación devora tus ahorros silenciosamente. Los bancos usan tu dinero para enriquecerse. Los gobiernos aumentan tu carga fiscal cada año. Y los medios construyen narrativas que condicionan la forma en que interpretas todo lo que ocurre a tu alrededor. No es un accidente. Es un diseño.

    La mayoría de personas vive atrapada en el mismo ciclo: estudiar sin cuestionar, trabajar sin descanso, consumir sin parar y confiar en una seguridad futura que rara vez llega. Mientras tanto, su dinero vale menos cada día y no saben cómo frenarlo.

    La buena noticia es que hay otra forma. Y está explicada en un libro que puede cambiar radicalmente tu relación con el dinero.

    ¿Qué es el Método MyInBest?

    El Método MyInBest es un manual práctico escrito por MyInBest, disponible en formato tapa blanda en Amazon, con valoración perfecta de 5/5 estrellas. No es un libro de teorías abstractas ni de fórmulas complicadas. Es una guía directa, honesta y accionable para que cualquier persona — sin importar sus conocimientos financieros previos — pueda empezar a proteger y hacer crecer su patrimonio.

    El libro nace de una historia personal. El autor vio cómo alguien de su familia, que había trabajado toda su vida, llegaba al momento de disfrutar lo que había construido y se encontraba con una amenaza silenciosa que podía destruirlo todo. Eso le llevó a buscar respuestas, herramientas y estrategias que nadie te enseña en el colegio ni en la universidad.

    ¿Qué aprenderás en este libro?

    El Método MyInBest te proporciona conocimiento real y herramientas concretas para actuar:

    • 🔍 Identificar las 3 fases de toda crisis de deuda y saber en qué momento estamos para anticiparte
    • 🏗️ Construir un patrimonio que resista la inflación y las recesiones, aunque el mercado colapse
    • 📊 Usar herramientas de control y disciplina financiera para que tu dinero trabaje para ti
    • 📈 Invertir con cabeza: bolsa, fondos indexados, oro, inmuebles y criptomonedas explicados de forma clara
    • 🧠 Pensar por ti mismo y dejar de depender de bancos, gobiernos o asesores que no tienen tus intereses en mente

    Por qué no puedes esperar más

    La próxima crisis llegará. No es una predicción catástrofica: es historia. Las crisis financieras se repiten. La única pregunta es ¿de qué lado estarás cuando llegue?

    Cada día que pasa sin actuar, tu dinero vale menos. La inflación no se detiene. Los políticos no protegerán tu patrimonio. Las oportunidades no esperan. El conocimiento financiero es hoy la herramienta más poderosa que puedes tener, y este libro te lo entrega de forma directa y práctica.

    “No se trata solo de dinero. Se trata de tu libertad.” — MyInBest

    ¿Para quién es este libro?

    • Para quien siente que trabaja mucho y ahorra poco
    • Para quien ve cómo la inflación destruye su poder adquisitivo mes a mes
    • Para quien quiere empezar a invertir pero no sabe por dónde
    • Para quien desconfía del sistema bancario y quiere alternativas reales
    • Para quien quiere dejar un patrimonio sólido a su familia
    • Para quien entiende que la libertad financiera empieza por la educación

    Un libro imprescindible en tu biblioteca financiera

    Si ya estás aquí leyendo esto, es porque intuyes que algo no cuadra en la forma en que el sistema te ha enseñado a relacionarte con el dinero. El Método MyInBest confirmará esa intuición y te dará el mapa para salir del laberinto. Con 5 estrellas en Amazon y una propuesta sólida y honesta, es una de las mejores inversiones — de conocimiento — que puedes hacer hoy.

    Disponible en tapa blanda en Amazon. Enlace de afiliado — sin coste adicional para ti.

  • MiSolvencia: Reseña 2026 – Préstamos, ASNEF, Informes de Solvencia y Más

    🔍 RESEÑA MISOLVENCIA 2026 · PRÉSTAMOS ONLINE, ASNEF, INFORMES DE SOLVENCIA Y CUENTAS SIN COMISIONES

    ¿Necesitas un préstamo rápido, quieres consultar si apareces en ASNEF o buscas abrir una cuenta bancaria sin comisiones? MiSolvencia es una plataforma financiera española que centraliza en un solo lugar todos esos servicios de forma gratuita y 100% online. En esta reseña te explicamos exactamente qué ofrece, cómo funciona y si merece la pena usarla.

    ⚠️ Importante: MiSolvencia no es una entidad prestamista. Actúa como intermediario financiero que te conecta con bancos y prestamistas colaboradores. El servicio es gratuito para el usuario.

    ¿Qué es MiSolvencia y qué servicios ofrece?

    MiSolvencia es un portal de servicios financieros múltiples que va más allá de ser un simple comparador de préstamos. Pertenece a la empresa SHUTTLE99 OÜ (registrada en Estonia) y lleva varios años operando en el mercado español. Sus principales servicios son:

    • 💰 Préstamos online — desde rápidos hasta hipotecas y hasta 300.000 €
    • 📋 Informe de solvencia gratuito — descubre tu situación crediticia antes de solicitar cualquier producto
    • ❌ Consulta de ficheros de morosos (ASNEF) — comprueba si apareces en listas negras
    • 🏦 Cuentas bancarias sin comisiones — compara y abre cuentas online de diferentes entidades
    • 💳 Tarjetas de crédito — comparativa de las mejores tarjetas del mercado

    Préstamos en MiSolvencia: condiciones y tipos

    MiSolvencia trabaja con una amplia red de entidades prestamistas colaboradoras. Esto te permite encontrar desde minicréditos urgentes hasta hipotecas, todo en un mismo sitio:

    🔶 Préstamos rápidos y créditos urgentes

    • Importes: desde pequeñas cantidades hasta grandes sumas
    • Primer préstamo: posibilidad de obtenerlo al 0% TAE
    • Plazos: desde 30 días hasta 5 años o más
    • Con ASNEF: muchas de sus entidades colaboradoras aceptan solicitantes en ficheros de morosos

    🔶 Préstamos personales y a plazos

    • Importes: hasta 300.000 € según perfil y entidad
    • Plazos: flexibles, adaptados a cada necesidad
    • Para proyectos, reformas, vehículos, gastos educativos o deudas

    🔶 Hipotecas

    • Comparativa de las mejores hipotecas en España
    • Fijas, variables y mixtas

    Cómo solicitar un préstamo en MiSolvencia

    1. Accede a MiSolvencia y selecciona el tipo de producto que necesitas.
    2. Elige una oferta de su lista de recomendaciones y haz clic en “Solicitar”.
    3. Rellena el formulario en la página de la entidad correspondiente con tus datos.
    4. Recibe la respuesta en pocos minutos con las condiciones del préstamo.
    5. Firma el contrato digital y recibe el dinero en tu cuenta en menos de 48 horas.

    Requisitos para solicitar un crédito

    • Tener entre 18 y 65 años
    • Ser residente en España con DNI o NIE actualizados
    • Disponer de una cuenta bancaria española
    • Tener email y móvil activos
    • Acreditar un ingreso mensual demostrable

    Informe de solvencia gratuito: ¿para qué sirve?

    Uno de los servicios más útiles de MiSolvencia es su informe de solvencia gratuito. Antes de solicitar cualquier crédito, puedes conocer tu situación financiera real: si apareces en ASNEF u otros ficheros de morosos, cuál es tu nivel de solvencia y qué productos financieros se adaptan mejor a tu perfil. Esto te ahorra tiempo y evita solicitudes innecesarias que pueden afectar tu historial crediticio.

    Ventajas y desventajas de MiSolvencia

    ✅ Ventajas

    • Servicio gratuito para el usuario
    • Múltiples servicios en un solo portal: préstamos, ASNEF, informe de solvencia, cuentas y tarjetas
    • Amplia red de entidades colaboradoras, muchas aceptan ASNEF
    • Posibilidad de primer préstamo al 0% TAE
    • Préstamos de hasta 300.000 €
    • Proceso 100% online, sin desplazamientos

    ❌ Desventajas

    • No es un prestamista directo: las condiciones finales las decide la entidad colaboradora
    • La TAE puede variar mucho entre entidades
    • Atención al cliente limitada (horario de oficina)

    ¿Es MiSolvencia fiable?

    Sí. MiSolvencia es una plataforma registrada (SHUTTLE99 OÜ, Estonia) con años de operación en el mercado español sin incidencias graves reportadas. Al ser un intermediario que te redirige a entidades financieras reguladas, el riesgo es mínimo. Las opiniones de usuarios destacan la facilidad para encontrar varias opciones en un solo lugar y la utilidad del informe de solvencia gratuito. Como siempre, revisa las condiciones de cada prestamista antes de firmar.

    Conclusión: ¿merece la pena usar MiSolvencia?

    Si buscas centralizar tus gestiones financieras — solicitar un préstamo, consultar ASNEF u obtener un informe de solvencia — en un solo lugar gratuito, MiSolvencia es una opción muy completa. Su valor diferencial frente a otros comparadores es precisamente esa combinación de servicios: no solo encuentra préstamos, también te da las herramientas para conocer tu situación financiera antes de pedirlos.

  • Wallester Business: Tarjetas Corporativas y Cuenta de Empresa · Reseña 2026

    🏢 RESEÑA WALLESTER BUSINESS 2026 · TARJETAS CORPORATIVAS VISA GRATIS PARA EMPRESAS Y AUTÓNOMOS

    ¿Tu empresa necesita emitir tarjetas para empleados, controlar gastos en tiempo real y olvidarse de la burocracia bancaria? Wallester Business es una plataforma fintech europea que permite emitir tarjetas Visa corporativas — físicas y virtuales — de forma instantánea, con un plan gratuito que incluye hasta 300 tarjetas y usuarios ilimitados. En esta reseña analizamos todo: planes, precios, ventajas y para qué tipo de empresa encaja mejor.

    ¿Qué es Wallester Business?

    Wallester Business es una solución financiera todo en uno para empresas de cualquier tamaño, fundada en Estonia y regulada como establecimiento de pago autorizado miembro de la red Visa. No es un banco tradicional: se especializa en la emisión y gestión de tarjetas corporativas, el control de gastos centralizado y la automatización de pagos empresariales.

    Está especialmente diseñada para pymes, startups, autores, equipos de marketing y cualquier empresa que gestione presupuestos entre varios empleados o realice múltiples pagos digitales (publicidad, suscripciones, herramientas SaaS, viajes, etc.).

    Planes y precios de Wallester Business

    Wallester ofrece 4 planes. El gran punto a favor es que el plan gratuito es genuinamente útil, sin letra pequeña:

    🟢 Plan Free — 0 €/mes

    • Hasta 300 tarjetas virtuales incluidas
    • Tarjetas físicas ilimitadas
    • Usuarios ilimitados
    • Cuenta IBAN en euros
    • Panel de control y app
    • Integración contable básica

    🟡 Plan Premium — 199 €/mes

    • Hasta 3.000 tarjetas virtuales
    • Tarjetas físicas ilimitadas
    • Funciones financieras avanzadas
    • Integración contable completa y exportación OCR

    🟠 Plan Platinum — 999 €/mes

    • Hasta 15.000 tarjetas virtuales
    • Tarjeta Platinum Business Visa
    • Visa Luxury Hotel Collection y beneficios Premium
    • Soporte prioritario

    ⬛ Plan Enterprise Suite — precio personalizado

    • Todo lo de Platinum más asistencia para el registro
    • Gestor de cuentas dedicado
    • Soporte prioritario 24/7
    • Mejores tarifas negociadas

    Características principales de Wallester Business

    • Emisión instantánea de tarjetas: crea tarjetas virtuales en segundos, listas para pagar online o en monederos digitales (Apple Pay, Google Pay)
    • Control de gastos en tiempo real: panel centralizado con visibilidad total de quién gasta, cuánto y en qué
    • Límites personalizados por tarjeta: asigna presupuestos máximos a cada empleado, departamento o proyecto
    • Cuenta IBAN europeo: recibe y realiza pagos en euros sin comisiones bancarias
    • Integración contable: exporta transacciones, escaneo OCR de recibos e integración con herramientas de contabilidad
    • API potente: para empresas que quieran automatizar la gestión de tarjetas y pagos
    • Seguridad PCI DSS Nivel 1: el estándar más alto en seguridad de pagos con tarjeta

    Ventajas y desventajas de Wallester Business

    ✅ Ventajas

    • Plan gratuito muy generoso: 300 tarjetas virtuales y usuarios ilimitados a coste cero
    • Emisión instantánea de tarjetas sin burocracia
    • Control de gastos en tiempo real desde app y panel web
    • Sin comisiones en pagos dentro de la zona euro
    • Disponible para empresas y autónomos en toda Europa, incluyendo España
    • Valoración 4,7/5 en G2 y 4,9/5 en Capterra
    • Regulada y segura (Visa, PCI DSS Nivel 1)

    ❌ Desventajas

    • No es un banco: no puedes domiciliar recibos, impuestos ni cuota de autónomo
    • No permite transferencias salientes a otras entidades (solo recarga)
    • Comisión del 2% en pagos fuera de la zona euro y en retiradas de cajero
    • Algunos usuarios reportan dificultades en el proceso de verificación KYC

    ¿Para qué tipo de empresa es ideal Wallester Business?

    Wallester Business encaja perfectamente con:

    • Agencias de marketing digital que gestionen presupuestos publicitarios en Google Ads, Meta Ads, etc.
    • Startups y empresas tecnológicas con múltiples suscripciones SaaS y herramientas online
    • Equipos con empleados distribuidos que necesiten tarjetas individuales con límites propios
    • Pymes que quieran digitalizar su gestión de gastos sin cambiar de banco
    • Autónomos que busquen separar gastos profesionales y personales

    Conclusión: ¿merece la pena Wallester Business?

    Sí, especialmente si tu empresa gestiona muchos pagos digitales o necesita tarjetas para varios empleados. El plan gratuito es de los más generosos del mercado — con 300 tarjetas virtuales y usuarios ilimitados, la mayoría de pymes no necesitarán pagar nada. No sustituye a tu banco habitual, pero sí lo complementa perfectamente para la gestión de gastos corporativos. Con valoraciones de 4,7/5 en G2 y 4,9/5 en Capterra, los números hablan por sí solos.

  • Credilemon: Reseña 2026 de Minicréditos, Créditos y Préstamos Rápidos Online

    🔎 RESEÑA CREDILEMON 2026 · MINICRÉDITOS, CRÉDITOS Y PRÉSTAMOS RÁPIDOS ONLINE

    ¿Buscas un minicrédito, un crédito rápido o un préstamo personal y no sabes por dónde empezar? Credilemon es un comparador financiero que reúne en un solo lugar decenas de ofertas de préstamos rápidos, minicréditos y créditos online para que puedas elegir la que mejor se adapta a tu situación. En esta reseña te contamos todo lo que necesitas saber antes de usarlo.

    ⚠️ Importante: Credilemon no es un banco ni un prestamista directo. Funciona como comparador: conecta tu solicitud con múltiples entidades financieras colaboradoras. Las condiciones finales (interés, TAE, plazo) las fija el prestamista, no Credilemon.

    ¿Qué es Credilemon y cómo funciona?

    Credilemon es un comparador de productos financieros online que opera en España y otros mercados. Su objetivo es simplificar la búsqueda de financiación: en lugar de visitar cada entidad por separado, introduces tus datos una sola vez y recibes varias propuestas de préstamos rápidos, minicréditos o créditos personales de diferentes prestamistas.

    El proceso es sencillo en 5 pasos:

    1. Accede a Credilemon y elige el tipo de financiación que necesitas.
    2. Indica el importe y el plazo deseado.
    3. Rellena el formulario con tus datos personales y financieros básicos.
    4. Recibe las propuestas de varias entidades colaboradoras adaptadas a tu perfil.
    5. Elige la mejor oferta, acepta las condiciones y recibe el dinero en tu cuenta.

    Tipos de financiación disponibles en Credilemon

    🔶 Minicréditos y créditos rápidos

    • Importe: desde 50 € hasta 2.000 €
    • Plazo: desde unos pocos días hasta varios meses
    • Proceso 100% online, sin papeleo ni filas
    • Ideales para gastos imprevistos, emergencias o necesidades puntuales

    🔶 Préstamos personales

    • Importe: desde 100 € hasta 60.000 €
    • Plazo: flexible según la entidad prestamista
    • Para proyectos, reformas, vehículos, gastos de estudios o cualquier necesidad

    🔶 Reunificación de deudas e hipotecas

    • Consolida varias deudas en una sola cuota mensual más baja
    • Acceso a hipotecas a través de entidades bancarias y fintechs colaboradoras

    Requisitos para solicitar un crédito a través de Credilemon

    • Ser mayor de 18 años
    • Tener nacionalidad española o residencia en España (DNI o NIE en vigor)
    • Demostrar capacidad de pago: ingresos regulares (nómina, pensión, actividad autónoma)
    • Disponer de cuenta bancaria española, email y teléfono móvil

    Ventajas y desventajas de Credilemon

    ✅ Ventajas

    • Comparador gratuito: no cobran al usuario por usar el servicio
    • Gran variedad: minicréditos, créditos rápidos, préstamos personales, reunificación de deudas e hipotecas
    • Proceso 100% online, disponible 24 horas al día
    • Respuesta rápida: varias propuestas en minutos
    • Interfaz intuitiva y fácil de usar
    • Acceso a múltiples entidades en una sola solicitud

    ❌ Desventajas

    • No presta dinero directamente: las condiciones dependen del prestamista final
    • Algunas entidades colaboradoras pueden cobrar comisiones o suscripciones propias
    • Los tipos de interés varían mucho según el prestamista y el perfil del solicitante
    • La disponibilidad de ofertas depende del perfil crediticio del usuario

    ¿Es Credilemon fiable?

    Sí. Credilemon es una plataforma legalmente registrada (Kosmos EQAV S.L., CIF: B01809953, con sede en Barcelona) que opera de forma transparente como intermediario financiero. La mayoría de opiniones de usuarios destacan la facilidad de uso, la rapidez en recibir propuestas y la transparencia en la información. Los comentarios negativos suelen referirse a las condiciones de entidades prestamistas concretas, no a Credilemon en sí.

    💡 Consejo: Antes de aceptar cualquier oferta, compara bien el TAE, el total a devolver y las comisiones por impago. Credilemon te facilita la comparación, pero la decisión final siempre es tuya.

    Conclusión: ¿merece la pena usar Credilemon?

    Si necesitas un minicrédito urgente, un crédito rápido o un préstamo personal y quieres comparar varias opciones sin perder tiempo, Credilemon es una herramienta útil y gratuita. Centraliza en un solo formulario el acceso a múltiples prestamistas, desde microfinanciación de 50 € hasta préstamos de hasta 60.000 €. Úsalo como punto de partida para encontrar la mejor oferta y siempre revisa las condiciones completas antes de firmar.

wpChatIcon
wpChatIcon